※ 本記事にはアフィリエイト広告(PR)を含みます。
副業の売上が増えてくると、取引先から「インボイスの登録番号を教えてください」と聞かれることがあります。
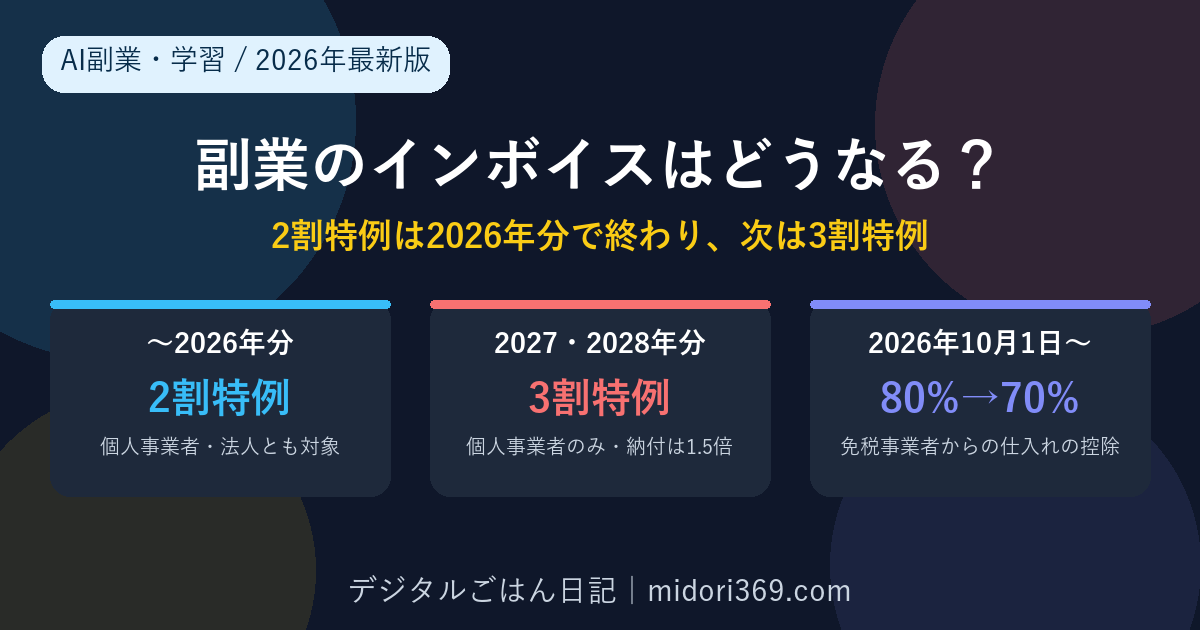
そこで初めてインボイス制度を調べ始めた人にとって、2026年は少しややこしい年です。これまで多くの人が使ってきた「2割特例」が、2026年分の確定申告を最後に終わるからです。
しかも2027年分から使える後継の「3割特例」には、2割特例にはなかった制限が加わりました。さらに2026年10月1日には、免税事業者のまま取引している人にも関係する変更が入ります。
この記事では、副業をしている人がインボイス制度について押さえておくべきことを、国税庁と公正取引委員会の公式資料で確認した内容にもとづいて整理します。制度の内容は2026年9月22日に各公式サイトで確認したものです。
なお、私自身はインボイス発行事業者の登録をしていません。この記事は登録者としての体験談ではなく、公式資料を読んで整理したものです。 個別の判断が必要な部分は、最後に税務署や税理士への相談をおすすめする形にしています。
- 結論:副業でインボイスに関係するのは3パターン
- そもそもインボイスとは何なのか
- 副業の売上が1,000万円以下なら、消費税の納税義務はない
- 【2026年10月1日】免税事業者から仕入れた側の控除が80%→70%に下がる
- 🚨 「1億円ルール」の適用開始日だけが違う
- 【最大の変更】2割特例は2026年分で終わる
- 2027年・2028年は「3割特例」|ただし個人事業者のみ
- 納付税額はいくら変わるのか
- 2割特例・3割特例が使えなくなるケース
- 3割特例と簡易課税はどちらが得か
- 🔥 届出は後出しできる|簡易課税への円滑な移行措置
- 2割特例・3割特例に事前の届出はいらない
- 登録は年の途中からできる|ただし2年は戻れない
- 登録すると公表サイトに氏名が載る
- 【買う側】少額特例|1万円未満ならインボイスがなくても控除できる
- 振込手数料を引かれたとき|1万円未満なら返還インボイスは不要
- 【2026年最新】「下請法」は「取適法」に変わった
- 公正取引委員会が実際に注意した業態
- 一方的な通告は問題になりうる|3つの事例
- 副業でインボイス登録をすべきか|判断の分かれ目
- 会社員の年末調整では消費税は扱わない
- まとめ:2026年秋にやること
- よくある質問
結論:副業でインボイスに関係するのは3パターン
先に全体像を出します。副業をしている人がインボイスに関わる形は、大きく3つです。
| あなたの状況 | 2026年時点で気にすること |
|---|---|
| 登録していない(免税事業者のまま) | 2026年10月1日から取引先の控除割合が下がる。取引条件の話が出る可能性 |
| 登録している | 2026年分が2割特例の最後。2027年分から3割特例で納付が1.5倍になる |
| 経費を払う側として | 1万円未満の支払いはインボイスがなくても控除できる(少額特例) |
多くの副業ワーカーが該当するのは1番目です。副業の年間売上が1,000万円以下なら、そもそも消費税を納める義務はありません。 登録するかどうかは任意です。
ただし「登録しないまま何も起きない」とは限りません。2026年10月1日に、あなたに仕事を出している側の事情が変わるからです。順番に見ていきます。
そもそもインボイスとは何なのか
インボイス(適格請求書)は、消費税の計算に使える特別な請求書のことです。
事業者が納める消費税は、ざっくり言うと「売上で預かった消費税 − 仕入れや経費で払った消費税」で計算します。この後半部分を差し引くことを仕入税額控除といいます。
2023年(令和5年)10月1日からは、この「払った消費税を差し引く」ために、原則としてインボイスの保存が必要になりました。そしてインボイスを発行できるのは、税務署に登録したインボイス発行事業者だけです。
つまり構造はこうなります。
- あなた(売手)が登録していない → 取引先はあなたへの支払いから消費税を差し引きにくくなる
- あなたが登録している → 取引先は普通に差し引ける。ただしあなたは消費税を納める義務が生じる
「登録すると納税が増えるが、しないと取引先に負担が寄る」。この綱引きがインボイス制度をややこしくしている正体です。
適格請求書に書く必要がある項目は、国税庁のパンフレットで6つに整理されています。
- 適格請求書発行事業者の氏名または名称および登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額(税抜または税込)および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称
様式は法令で決まっていません。国税庁は「必要な事項が記載されたものであれば、名称を問わず、また、手書きであっても、適格請求書に該当します」としています。専用ソフトが必須というわけではありません。
副業の売上が1,000万円以下なら、消費税の納税義務はない
ここは誤解が多いところなので先に確認します。
消費税を納める義務があるかどうかは、基準期間(個人事業者は2年前)の課税売上高が1,000万円を超えるかで決まります。2年前の売上が1,000万円以下なら、その年は免税事業者です。
副業の売上が年間で数十万円から数百万円という規模なら、まず免税事業者に当てはまります。登録しなければ、消費税の申告も納税も発生しません。
ここで混同しやすいのが所得税との違いです。「副業の所得が20万円を超えたら確定申告」というのは所得税の話で、消費税とはまったく別の判定です。所得税側のラインについては副業の確定申告はいくらから必要かで整理しています。
そして重要なのは、登録すると免税事業者ではいられなくなるという点です。登録は「インボイスを出せるようになる」だけの手続きではなく、消費税を納める側に回る選択でもあります。
【2026年10月1日】免税事業者から仕入れた側の控除が80%→70%に下がる
ここが2026年の秋に起きる変化です。
インボイス発行事業者ではない人(免税事業者など)から仕入れた場合、買手はまったく控除できないわけではありません。一定割合だけ控除できる経過措置が設けられています。
この割合が、2026年(令和8年)10月1日から80%→70%に下がります。
国税庁の資料では「7・5・3割控除」と呼ばれています。年表にするとこうです。
| 期間 | 控除できる割合 |
|---|---|
| 令和元年10月1日から4年間 | 全額 |
| 令和5年(2023年)10月1日から3年間 | 80% |
| 令和8年(2026年)10月1日から2年間 | 70% |
| 令和10年(2028年)10月1日から2年間 | 50% |
| 令和12年(2030年)10月1日から1年間 | 30% |
| 令和13年(2031年)10月1日以降 | 控除できない |
注目したいのは、この年表自体が令和8年度税制改正で書き換わっていることです。
改正前は「令和8年10月から3年間50%、そのあとはゼロ」という予定でした。それが適用期限が2年延長され、段階が細かく刻まれた形に変わっています。つまり免税事業者にとっては、完全にゼロになるまでの猶予が2年伸びたことになります。
一方で、目先では80%から70%に下がります。取引先から見ると、免税事業者に10,000円(うち消費税相当額909円)を支払ったとき、控除できる額が727円から636円に減るという変化です。
🚨 「1億円ルール」の適用開始日だけが違う
ここは間違えやすいので、独立させて書きます。
令和8年度税制改正では、7・5・3割控除に上限が新設されました。
一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が、その年又は事業年度で1億円(改正前:10億円)を超える場合には、その超えた部分の課税仕入れについて適用できません。
上限額が10億円から1億円に引き下げられた形です。
そしてこの1億円ルールだけ、適用開始のタイミングが違います。 国税庁は「令和8年10月1日以後に開始する課税期間から適用されます」と書いています。
個人事業者の課税期間は暦年(1月1日〜12月31日)です。ということは、令和8年10月1日以後に開始する課税期間は令和9年(2027年)1月1日から始まる年分ということになります。
一方、控除割合が70%になること自体は「令和8年10月1日以後に行う課税仕入れ」からです。こちらは2026年10月1日に支払った分からすぐ適用されます。
| 何が変わるか | いつから |
|---|---|
| 控除割合が80%→70% | 令和8年10月1日以後に行う課税仕入れ |
| 1億円の上限 | 令和8年10月1日以後に開始する課税期間(個人事業者は令和9年1月1日から) |
この2つを混ぜて「2026年10月1日から1億円ルールが始まる」と書くと誤りになります。もっとも副業の規模で年間1億円を超える免税事業者からの仕入れが発生することはまずないので、実務上は「自分には関係ない」で問題ありません。 混同を避けるために整理しておく、という位置づけです。
【最大の変更】2割特例は2026年分で終わる
ここからが登録している人向けの話です。
インボイス制度を機に免税事業者から課税事業者になった人は、納付税額を売上税額の2割にできる「2割特例」を使えました。これがなくなります。
国税庁の令和8年度税制改正特集では、2割特例の適用範囲が「令和5年10月1日から令和8年9月30日までの日の属する各課税期間」と示されています。
個人事業者の課税期間は暦年なので、令和8年9月30日を含む課税期間=令和8年分(2026年分)が最後になります。
つまり、2027年の2月から3月に提出する令和8年分の確定申告が、2割特例を使える最後の回です。
国税庁の「2割特例 特設ページ」を開くと、現在は内容が差し替わっていて、「個人事業者の方は、令和9年・令和10年分の申告について3割特例を適用することができます」という3割特例への案内が表示されます。公式サイト側も、すでに次の制度へ誘導する作りに切り替わっています。
2027年・2028年は「3割特例」|ただし個人事業者のみ
2割特例の後継が、令和8年度税制改正で新設された3割特例です。
国税庁の説明はこうです。
インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者に係る令和9年分・令和10年分の消費税の確定申告において納付税額を売上税額の3割とすることができる特例です。
適用要件は3つです。
- 個人事業者であること
- 基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること
- インボイス発行事業者の登録を受けていること
基準期間は、令和9年分なら令和7年、令和10年分なら令和8年です。
そしてここが2割特例との最大の違いです。
🚨 3割特例は個人事業者しか使えません。法人は対象外です。
2割特例は個人事業者でも法人でも使えました。国税庁の図でも「令和5年10月1日から令和8年まで2割特例(個人事業者・法人を問わず適用可)」「令和9年・令和10年は3割(個人事業者のみ適用可)」と区別して描かれています。
副業でマイクロ法人を作っている場合は、2027年分から2割特例も3割特例も使えなくなるということです。ここは影響が大きいので、該当する人は早めに確認してください。
なお3割特例でも、インボイスの保存は不要です。売上税額さえ分かれば計算できるので、経費側のインボイスを集めて整理する手間はかかりません。
納付税額はいくら変わるのか
国税庁のパンフレットに、そのまま使える計算例が載っています。
売上税額 - 売上税額 × 80(70)% = 納付税額(=売上税額の2割(3割))
公式の例は「1年間の売上げが700万円(税70万円)の場合」です。
- 2割特例:70万円 − 70万円 × 80% = 14万円
- 3割特例:70万円 − 70万円 × 70% = 21万円
差は7万円。率にすると1.5倍です。
副業でよくある規模でも計算してみます。年間の売上が税込330万円(税抜300万円・消費税30万円)だったケースです。
| 計算方法 | 納付税額 |
|---|---|
| 2割特例(〜2026年分) | 30万円 × 20% = 6万円 |
| 3割特例(2027年分〜) | 30万円 × 30% = 9万円 |
年間3万円の増加です。売上が同じでも、制度が変わるだけで納める額が1.5倍になります。2027年の資金繰りを考えるときは、ここを見込んでおく必要があります。
2割特例・3割特例が使えなくなるケース
見落としやすいのが、この特例は毎年あらためて判定されるという点です。
国税庁のパンフレットには、実際の判定例が表で載っています(令和5年10月1日から登録した個人事業者のケース)。
| 年分 | 令和5年 | 令和6年 | 令和7年 | 令和8年 | 令和9年 | 令和10年 |
|---|---|---|---|---|---|---|
| その年の課税売上高 | 900万円 | 1,100万円 | 800万円 | 1,200万円 | 900万円 | 800万円 |
| 特例の適用 | 適用可(2割) | 適用可(2割) | 適用可(2割) | 適用不可 | 適用可(3割) | 適用不可 |
令和6年に1,100万円を売り上げた結果、その2年後の令和8年が適用不可になっています。同じように令和8年の1,200万円が響いて、令和10年も適用不可です。
🚨 売上が伸びた年そのものではなく、その2年後に効いてきます。 副業が軌道に乗って一度1,000万円を超えると、2年後の申告で特例が使えず、原則どおりの計算か簡易課税を選ぶことになります。
このほか、国税庁は2割特例・3割特例を使えない例として次を挙げています。
- 適格請求書発行事業者でない課税事業者
- 基準期間における課税売上高が1,000万円を超える事業者
- 資本金1,000万円以上の新設法人
- 高額特定資産を取得した場合等であって免税事業者とならない事業者
- 課税期間の特例(課税期間を短縮する制度)の適用を受ける場合
- 令和6年10月1日以後に開始する課税期間からは、課税期間の初日において国内に恒久的施設(PE)を有しない国外事業者
3割特例と簡易課税はどちらが得か
3割特例が使えなくなったあと、あるいは3割特例と並行して検討することになるのが簡易課税制度です。
簡易課税は、基準期間の課税売上高が5,000万円以下の事業者が選べる制度です。業種ごとに決まった「みなし仕入率」を使って、売上税額から差し引く額を計算します。実際の経費を集計しなくていいので、事務負担は軽くなります。
公式のみなし仕入率はこうです。右端は、そこから逆算した「納付は売上税額の何%になるか」です。
| 事業区分 | みなし仕入率 | 納付は売上税額の | 副業での該当例 |
|---|---|---|---|
| 第1種(卸売業) | 90% | 10% | 仕入れて他の事業者に転売 |
| 第2種(小売業、農林漁業のうち飲食料品の譲渡) | 80% | 20% | 物販・せどり(消費者向け) |
| 第3種(製造業、建設業、農林漁業など) | 70% | 30% | ハンドメイド制作 |
| 第4種(上記以外・飲食店業) | 60% | 40% | — |
| 第5種(サービス業、運輸通信業、金融業・保険業) | 50% | 50% | ライター・動画編集・デザイン・コンサル |
| 第6種(不動産業) | 40% | 60% | — |
ここで大事なことがわかります。
🔥 副業でいちばん多いライター・動画編集・デザイン・コンサルは第5種(サービス業)で、みなし仕入率は50%です。納付は売上税額の50%になります。
3割特例なら30%です。つまりサービス業の人にとっては、簡易課税より3割特例のほうが納める額が少なくなります。
さきほどの税込330万円(売上税額30万円)の例で並べると、差がはっきりします。
| 計算方法 | 納付税額 |
|---|---|
| 2割特例(〜2026年分) | 6万円 |
| 3割特例(2027年分〜) | 9万円 |
| 簡易課税・第5種(サービス業) | 15万円 |
| 簡易課税・第2種(小売業) | 6万円 |
🚨 「とりあえず簡易課税を出しておけば安心」は、業種によって逆になります。 小売(第2種)なら簡易課税が有利ですが、サービス業(第5種)では3割特例のほうが納付が少なくて済みます。
なお簡易課税や3割特例では、実際に払った消費税ではなく決まった割合で計算するため、還付は生じません。 機材をまとめて買ったなど経費が大きい年は、原則どおりの計算(一般課税)のほうが有利になることもあります。
会計ソフトを使っていれば、複数の計算方法での納付額をシミュレーションできます。消費税の申告に対応したプランかどうかは事前に確認しておくと安心です。ソフト選びは確定申告ソフトの比較記事にまとめています。

🔥 届出は後出しできる|簡易課税への円滑な移行措置
「どの計算方法が得かは分かったけど、いつまでに決めればいいのか」。ここにも令和8年度税制改正で手当てが入りました。
簡易課税を使うには、原則として適用を受けようとする課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を出す必要があります。2027年分から使いたいなら2026年12月31日まで、ということです。年が明けてからでは間に合いません。
ところが2割特例・3割特例を使った人には特例が用意されました。
2割特例・3割特例の適用を受けた課税期間の翌課税期間に簡易課税制度の適用を受けようとする場合は、その適用を受けようとする課税期間の申告期限までに届出書を提出することで、その課税期間から簡易課税制度の適用を受けることが可能です。
国税庁が示している例を2つ挙げます。
- 令和8年分を2割特例で申告した個人事業者 → 令和9年分から簡易課税にしたい場合、届出は令和10年3月31日(令和9年分の申告期限)まで
- 令和10年分を3割特例で申告した個人事業者 → 令和11年分から簡易課税にしたい場合、届出は令和12年4月1日(令和11年分の申告期限)まで
🔥 つまり、その年が終わって数字が確定したあとに、簡易課税を選ぶかどうかを決められます。
通常は「年が明ける前に、来年どうなるか分からないまま選ぶ」制度です。それが実績を見てから決められる形になったのは、副業のように売上が読みにくい人にとって大きな意味があります。
なお簡易課税は、いったん選ぶと原則2年間は継続適用が必要です。後出しできるからといって毎年切り替えられるわけではない点には注意してください。
2割特例・3割特例に事前の届出はいらない
簡易課税とは対照的に、2割特例・3割特例には手続きがほとんどありません。
国税庁のパンフレットはこう書いています。
2割特例・3割特例の適用を受けるには、確定申告書にその適用を受ける旨を付記すれば足り、事前の届出は不要です。
さらに同じページに、次の説明が続きます。
- 簡易課税制度を選択している事業者でも、2割特例・3割特例で申告できる
- 簡易課税と違って、2年間継続して適用する要件はない
- 業種ごとの売上・収入の区分が不要。適用税率ごとの売上税額を把握するだけで申告書を作れる
つまり申告のときに選べばいい、ということです。簡易課税の届出を出してあっても、その年は3割特例で申告するという選択ができます。
この2つを合わせると、実務上の結論はシンプルになります。今すぐ決める必要はありません。 特例は申告時に選べばよく、簡易課税も特例適用の翌年分までは後出しできます。
登録は年の途中からできる|ただし2年は戻れない
まだ登録していない人が気にするのが「登録するとしたらいつからか」です。
原則では、免税事業者が課税事業者になるには「消費税課税事業者選択届出書」を出し、課税期間の初日から課税事業者になります。ところが経過措置があります。
令和5年10月1日から令和11年9月30日までの日の属する課税期間中に登録を受ける場合は、登録を希望する日から登録を受け、課税事業者となることができます(経過措置)。
この経過措置を使えば、年の途中の好きな日から登録できます。 しかも「消費税課税事業者選択届出書」の提出も不要です。取引先から求められたタイミングで動ける、という設計になっています。
🚨 ただし、ここに2年縛りがあります。
上記経過措置の適用を受けて登録を受けた場合には、適格請求書発行事業者でなくなった場合においても、登録日から2年を経過する日の属する課税期間までは、免税事業者となることができません(令和5年10月1日を含む課税期間中に登録を受けた場合を除きます。)。
「試しに登録して、合わなければすぐ戻す」ができません。 登録日から2年を経過する日の属する課税期間までは、免税事業者には戻れない仕組みです。
登録をやめる場合の期限にも注意が必要です。国税庁の例では、令和10年1月1日から登録を取りやめたい場合、令和9年12月17日までに「登録取消届出書」を出す必要があります。この日を過ぎると、効力が失われるのは令和11年1月1日からになります。1年ずれます。
ちなみに、この経過措置で登録して登録日から課税事業者になる場合は、その課税期間中に簡易課税の届出書を出せば、その課税期間から簡易課税を適用できます。 登録した年からすぐ簡易課税、という選択も可能です。
開業届をまだ出していない場合は、開業届とインボイス登録が別の手続きである点も押さえておいてください。詳しくは副業の開業届の出し方にまとめています。

登録すると公表サイトに氏名が載る
会社に勤めながら副業をしている人にとって、見逃せない論点です。
インボイス発行事業者として登録すると、国税庁の「適格請求書発行事業者公表サイト」に情報が掲載されます。公表される項目は次のとおりです。
| 公表される | 公表されない |
|---|---|
| 氏名または名称 | 個人事業者の住所 |
| 登録番号 | — |
| 登録年月日 | — |
| 登録取消年月日・登録失効年月日 | — |
| 法人の場合は本店または主たる事務所の所在地 | — |
個人事業者の場合、氏名が公表されます。 住所は公表されません。屋号や主たる事務所の所在地は、本人が申し出た場合にのみ追加で公表されます。
このサイトは登録番号を入力して検索する仕組みで、氏名から逆引きする検索窓はありません。とはいえ、公表されている以上「検索して出てこない」とは言い切れません。
なお国税庁は、住民票に併記されている旧氏(旧姓)や、住民票に記載されている外国人の通称を氏名として公表したい場合の手続きも用意しています。その場合は公表申出書の提出が必要です。
会社への伝わり方という観点は副業が会社にバレない方法で別途整理しています。住民税の経路とは別のルートとして、この公表サイトの存在も頭に入れておくといいと思います。
【買う側】少額特例|1万円未満ならインボイスがなくても控除できる
ここまでは「売る側」の話でした。経費を払う側としての論点も1つ押さえておきます。
課税事業者になると、経費についてもインボイスを集めて保存することになります。ここに事務負担を軽くする少額特例があります。
基準期間の課税売上高が1億円以下又は特定期間の課税売上高が5,000万円以下の事業者が、令和5年10月1日から令和11年9月30日までの間に行う課税仕入れについて、その金額が税込み1万円未満であるものについて適用されます。
特定期間は、個人事業者なら原則として前年の1月1日から6月30日までです。副業の規模なら、ほぼ確実にこの要件に収まります。
適用されると、税込1万円未満の支払いは、インボイスがなくても帳簿の保存だけで仕入税額控除ができます。 しかも少額特例の場合は、帳簿に「相手方の住所」や「特例の対象となる旨」を書く必要もありません。
判定の仕方には注意点があります。
1万円未満の判定単位は、課税仕入れに係る1商品ごとの金額により判定するのではなく、一回の取引の課税仕入れに係る金額(税込み)が1万円未満かどうかにより判定します。
1回の取引の合計で見ます。 3,000円の商品を4つ買って合計12,000円なら、少額特例の対象外です。
そしてこの特例には期限があります。令和11年(2029年)9月30日までです。国税庁は「令和11年10月1日以後に行う課税仕入れについては、課税期間の途中であっても、この特例の適用はありません」としています。年の途中で切り替わる点に注意してください。
振込手数料を引かれたとき|1万円未満なら返還インボイスは不要
クラウドソーシングや直接取引でよくあるのが、振込手数料を差し引かれて入金されるケースです。
インボイス発行事業者は、値引きや返品があったときに「適格返還請求書(返還インボイス)」を出す義務があります。振込手数料を売手が負担する形になっている場合、これが値引きに当たることがあります。
ただし国税庁は、税込1万円未満の返還には交付義務がないとしています。
公式のパンフレットには、そのままの例が載っています。500,000円の請求に対して、買手が振込手数料相当額440円を差し引いた499,560円を支払い、売手が440円を対価の返還等として処理する場合。この440円は1万円未満なので、適格返還請求書の交付は不要です。
副業でやりとりする振込手数料はどう見ても1万円未満なので、実務上はこの点で書類が増えることはありません。 仕事の受注側に回る導線についてはクラウドソーシングサイトの比較も参考にしてください。
【2026年最新】「下請法」は「取適法」に変わった
ここから取引環境の話に移ります。まず用語のアップデートです。
インボイスと取引条件の解説記事では、これまで「独占禁止法・下請法」という組み合わせで説明されてきました。この「下請法」が、2026年1月1日から名前を変えています。
公正取引委員会のサイトによると、「下請代金支払遅延等防止法及び下請中小企業振興法の一部を改正する法律」が令和7年5月16日に成立し、同月23日に公布されました。これにより「下請代金支払遅延等防止法」は次の名称になりました。
- 正式名称:製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律
- 略称:中小受託取引適正化法
- 通称:取適法
- 施行期日:令和8年(2026年)1月1日
用語も変わりました。「親事業者」は委託事業者に、「下請事業者」は中小受託事業者になっています。
🔥 いま検索して出てくるインボイス解説記事の多くは、まだ「下請法」表記のままです。 制度の中身が変わったわけではありませんが、2026年に公正取引委員会へ相談したり資料を探したりするときは、「取適法」で探すほうが早く辿り着けます。
公正取引委員会が実際に注意した業態
「免税事業者のままだと取引条件を見直される」という話は、よく聞くわりに根拠が曖昧なまま語られがちです。ここは公式資料で確認できます。
公正取引委員会は、インボイス制度の実施に関連して独占禁止法違反につながるおそれのある事例を確認し、実際に複数の発注事業者へ注意を行ったと公表しています。注意を受けた業態と、その取引相手は次のとおりです。
| 注意した事業者の業態 | 取引の相手方 |
|---|---|
| イラスト制作業者 | イラストレーター |
| 農産物加工品製造販売業者 | 農家 |
| ハンドメイドショップ運営事業者 | ハンドメイド作家 |
| 人材派遣業者 | 翻訳者・通訳者 |
| 電子漫画配信取次サービス業者 | 漫画作家 |
🚨 並んでいるのは、そのまま副業でよくある職種です。 イラスト、ハンドメイド、翻訳、漫画。会社員が副業で取り組む代表的な分野が、ほぼそのまま入っています。
どういう行為が問題になったのかも公表されています。経過措置によって一定割合は控除できるにもかかわらず、免税事業者を選ぶなら消費税相当額を取引価格から引き下げる、と文書で一方的に通告した事例です。
つまり「免税事業者と取引すると消費税分まるごと損をする」という前提自体が事実と違っていた、という構図です。2026年10月1日以降も、買手は70%は控除できます。
一方的な通告は問題になりうる|3つの事例
公正取引委員会は、取適法などの考え方を具体的な事例で示しています。副業ワーカーが遭遇しうる形なので、3つとも挙げます。
事例1:報酬から消費税相当額を引かれた
「報酬総額11万円」で契約し、取引完了後にインボイス発行事業者でないと分かったため、消費税相当額の1万円の一部または全部を支払わないことにしたケース。
これは取適法第5条第1項第3号の「製造委託等代金の減額」に当たるとされています。公正取引委員会は「それ、取適法違反です」と明確に書いています。契約後に免税事業者だと判明したことを理由に減額するのは、おそれではなく違反という扱いです。
事例2:課税事業者になったのに単価が据え置かれた
免税事業者であることを前提に単価10万円で発注していた相手に課税転換を求め、相手が課税事業者になったあと、価格交渉に応じず一方的に単価を据え置いたケース。
これは取適法第5条第1項第5号の「買いたたき」として問題になるおそれがあるとされています。
事例3:登録しないなら取引を切ると通告された
「インボイス事業者にならなければ、消費税分はお支払いできません。承諾いただけなければ今後のお取引は考えさせていただきます」という文言で要請し、価格交渉にも応じなかったケース。これは独占禁止法上問題となるおそれがあるとされています。
ここで大事なのは、公正取引委員会が示している線引きです。
課税事業者になるよう要請すること自体は独占禁止法上問題になりませんが、それにとどまらず、課税事業者にならなければ取引価格を引き下げる、それにも応じなければ取引を打ち切るなどと一方的に通告することは、独占禁止法上問題となるおそれがあります。また、課税事業者となるに際し、価格交渉の場において明示的な協議なしに価格を据え置く場合も同様です。
⚠️ 「登録をお願いします」と言われること自体は、何も問題ではありません。 問題になるのは、一方的な通告と、協議のない価格据え置きです。
つまり副業をする側としては、「要請されたら協議の場を求める」のが公式の想定に沿った動き方になります。独占禁止法・取適法について相談したい場合は、公正取引委員会の企業取引課(03-3581-3375)が窓口として案内されています。フリーランスとして働く人向けには、フリーランス・事業者間取引適正化等法の相談窓口も別に用意されています。
なお、この考え方を示した「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」は、財務省・公正取引委員会・経済産業省・中小企業庁・国土交通省が共同で令和4年1月19日に公表したものです。特定の省庁だけの見解ではありません。
副業でインボイス登録をすべきか|判断の分かれ目
ここまでの内容を、判断材料として整理します。以下は一般的な考え方の整理であり、個別の判断は取引の実態によって変わります。
登録を検討する理由になりやすいケース
- 取引先が課税事業者で、継続的な取引がある(相手の控除できる額が2026年10月から減る)
- 企業向けの受注が中心で、請求書に登録番号を求められる場面が多い
- 売上が1,000万円に近づいていて、いずれ課税事業者になる見込みがある
登録を急がなくてよいケース
- 取引先が消費者中心(個人向けの販売、コンテンツ販売など)。相手が仕入税額控除をしないので、登録番号を求められない
- 取引先が免税事業者や簡易課税を選んでいる事業者。相手はインボイスがなくても影響を受けない
- 副業の売上が小さく、納税と申告の手間に見合わない
登録前に確認しておきたいこと
- 🚨 登録すると2年間は免税事業者に戻れない(経過措置で登録した場合)
- 消費税の申告作業が毎年発生する
- 公表サイトに氏名が載る
- 2027年分からは納付が売上税額の3割になる
副業を始めたばかりで取引先がまだ決まっていない段階なら、急いで登録する必要はありません。副業そのものの入口についてはAI副業の始め方やChatGPTを使った副業の始め方にまとめています。
仕事を受ける場所を探している段階なら、まずは受注の実績を作ることが先です。

出品する側の流れはココナラで副業を始める手順で解説しています。
会社員の年末調整では消費税は扱わない
最後に、混同しやすい点を1つ整理しておきます。
会社員が副業をしている場合、勤務先の年末調整で処理されるのは給与にかかる所得税だけです。消費税は年末調整の対象ではありません。 副業でインボイス登録をしていて消費税の納税義務がある場合は、所得税の確定申告とは別に、消費税の確定申告が必要になります。
個人事業者の消費税の申告期限は、所得税(3月15日)より少し遅い3月31日です。年末調整との関係は副業と年末調整で整理しています。
また2026年10月は、ふるさと納税のルール改正も施行される月です。副業をしている会社員は控除の上限額も変わるので、あわせて副業している会社員のふるさと納税も確認しておくと安心です。
まとめ:2026年秋にやること
長くなったので、要点をチェックリストにします。
登録していない人
- [ ] 2026年10月1日から、取引先が控除できる割合が80%→70%に下がることを知っておく
- [ ] 取引先から登録を求められても、一方的な値下げ通告は問題になりうると知っておく
- [ ] 要請されたら、協議の場を求める
- [ ] 登録するなら、2年間戻れないことと氏名が公表されることを確認してから
登録している人
- [ ] 2026年分(2027年2〜3月に提出)が2割特例の最後だと把握する
- [ ] 2027年分から3割特例。納付は1.5倍になる見込みで資金を見ておく
- [ ] 法人は3割特例を使えない。マイクロ法人なら早めに試算する
- [ ] 2年前の売上が1,000万円を超えた年は特例が使えない。過去2年の売上を確認する
- [ ] 簡易課税は後出しできるので、いま焦って届出を出さない
- [ ] サービス業(第5種)なら、簡易課税より3割特例のほうが納付は少ない
経費を払う側として
- [ ] 税込1万円未満はインボイスなしで控除できる(少額特例・2029年9月30日まで)
- [ ] 判定は1商品ごとではなく1回の取引の合計
消費税の計算は、所得税よりも判断が分かれる場面が多い分野です。特に「3割特例と簡易課税のどちらを選ぶか」は、業種と経費の構造で結論が変わります。この記事は公式資料の整理であって、個別の税務判断ではありません。 迷ったら、税務署の相談窓口か税理士に確認してください。国税庁はインボイス専用のコールセンター(0120-205-553)も設けています。
日々の記帳と申告書の作成をソフトに任せておけば、消費税の計算方法を切り替えたときの比較もしやすくなります。
制度の全体像を体系的に押さえたい場合は、書籍で確認するのもおすすめです。
よくある質問
Q1. 副業の売上が年間100万円ですが、インボイス登録は必要ですか?
登録は任意です。2年前の課税売上高が1,000万円以下なら免税事業者なので、消費税の納税義務はありません。取引先が消費者中心なら、登録番号を求められる場面もほとんどありません。取引先が課税事業者で継続的な取引がある場合にだけ、検討の余地があります。
Q2. 2割特例はいつまで使えますか?
個人事業者の場合、令和8年分(2026年分)が最後です。2027年2月から3月に提出する確定申告が2割特例を使える最終回になります。令和9年分(2027年分)からは3割特例に切り替わります。
Q3. 法人でも3割特例は使えますか?
使えません。3割特例の適用要件の1つが「個人事業者であること」です。2割特例は個人事業者・法人を問わず使えましたが、3割特例は個人事業者のみが対象です。
Q4. 簡易課税の届出は2026年12月31日までに出さないと間に合いませんか?
2割特例・3割特例を使った人には移行措置があります。その適用を受けた課税期間の翌課税期間については、翌課税期間の確定申告期限までに届出書を出せば、その課税期間から簡易課税を適用できます。たとえば令和8年分を2割特例で申告した個人事業者が令和9年分から簡易課税にしたい場合、届出期限は令和10年3月31日です。
Q5. 取引先から「登録しないなら報酬を10%下げる」と言われました。
公正取引委員会は、課税事業者になるよう要請すること自体は問題ないとしたうえで、「課税事業者にならなければ取引価格を引き下げる、それにも応じなければ取引を打ち切るなどと一方的に通告すること」は独占禁止法上問題となるおそれがあるとしています。まずは協議の場を求めてください。相談先として公正取引委員会の企業取引課(03-3581-3375)が案内されています。