※ 本記事にはアフィリエイト広告(PR)を含みます。
「副業を始めたけど、年末調整ってどうなるんだろう」
11月になると会社から書類が配られて、毎年なんとなく書いて出している。でも副業を始めた年は、これでいいのか急に不安になります。
先に結論を書きます。
- 副業をしていても、本業の会社での年末調整は今までどおり受けます。 むしろ受けないと損します
- 年末調整で精算できないのは副業分だけ。そこは確定申告で合算します
- 今年(令和8年分)の年末調整は特別です。 税制改正の精算が12月にまとめて乗るので、還付が例年より大きくなる人がいます
そしてこの記事でいちばん伝えたいのは、「副業してると年末調整してもらえない」という説明はまちがいだということです。
よく見かける表現ですが、正確には「副業先では年末調整されない」であって、本業の年末調整は別の話です。ここを混同すると、出すべき書類を出さずに損をします。
※ 税額や控除額は2026年9月9日に国税庁の資料で確認した内容です。制度は改正されます。実際の手続きの前に、必ず勤務先の案内と国税庁の最新情報をご確認ください。
- 1. 結論|副業していても年末調整は本業で受ける。精算できないのは副業分だけ
- 2. そもそも年末調整とは?12月に1年分の税額を精算する手続き
- 3. 【重要】令和8年分の年末調整は改正の初回|還付が大きくなる人がいる理由
- 4. 基礎控除104万円は誰が対象?合計所得132万円以下という条件
- 5. 給与所得控除の最低保障額が74万円に|178万円の壁の中身
- 6. 副業がアルバイト(給与)の場合|副業先は乙欄で年末調整されない
- 7. 副業が業務委託・雑所得の場合|年末調整とは無関係
- 8. 扶養控除等(異動)申告書は1か所にしか出せない
- 9. 年末調整で会社に出す3つの書類と、副業がある人の書き方
- 10. 年末調整では受けられない控除(医療費・寄附金・雑損)
- 11. 【落とし穴】副業で確定申告するとふるさと納税のワンストップ特例が無効になる
- 12. 扶養している家族がいる人は要注意|所得要件が58万円→62万円に
- 13. 年末調整のあと、確定申告までのスケジュール
- 14. 副業の記帳を年内に片付けておくと確定申告が楽になる
- 15. まとめ|今年やるべきことチェックリスト
- よくある質問
- あわせて読みたい
1. 結論|副業していても年末調整は本業で受ける。精算できないのは副業分だけ
まず全体像です。副業がある会社員の1年は、こういう流れになります。
| 時期 | やること | 場所 |
|---|---|---|
| 11月〜12月上旬 | 年末調整の書類を出す | 本業の会社 |
| 12月 | 本業の給与について税額が精算される | 本業の会社 |
| 翌年2月16日〜3月15日 | 副業分を合算して確定申告 | 自分(税務署・e-Tax) |
年末調整は「その会社が払った給与について」税額を精算する手続きです。会社は副業の売上を知りませんし、知る必要もありません。だから副業分は年末調整では精算されません。
でもそれは「年末調整を受けられない」ということではありません。 本業の給与に対する精算は、副業があろうとなかろうと同じように行われます。
副業分だけが残るので、それを翌年の確定申告で足す。ただそれだけの話です。
2. そもそも年末調整とは?12月に1年分の税額を精算する手続き
年末調整の必要性は、国税庁が理由をはっきり書いています。毎月の給与から引かれている所得税は、「1年間ずっと同じ給料が続く」という前提で作られた表を使った概算だからです。
実際には、
- 途中で給料が変わる
- 扶養している家族が増えたり減ったりする
- 生命保険料控除のように、年末にまとめて申告する控除がある
こうしたズレがあるので、1年分の給与が確定する12月に正しい税額を計算し直し、多く引きすぎていたら返す(還付)、足りなければ追加で引く(徴収)。これが年末調整です。
つまり年末調整は「税金を払う手続き」ではなく「払いすぎを返してもらう手続き」であることのほうが多い。だから受けないと損なんです。
3. 【重要】令和8年分の年末調整は改正の初回|還付が大きくなる人がいる理由
ここが今年いちばん大事なところです。
令和8年度の税制改正で、所得税の基礎控除と給与所得控除の最低保障額が引き上げられました。この改正は令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。
問題はタイミングです。国税庁の説明を読むと、こうなっています。
- 令和8年11月までの給与の源泉徴収事務に変更はない
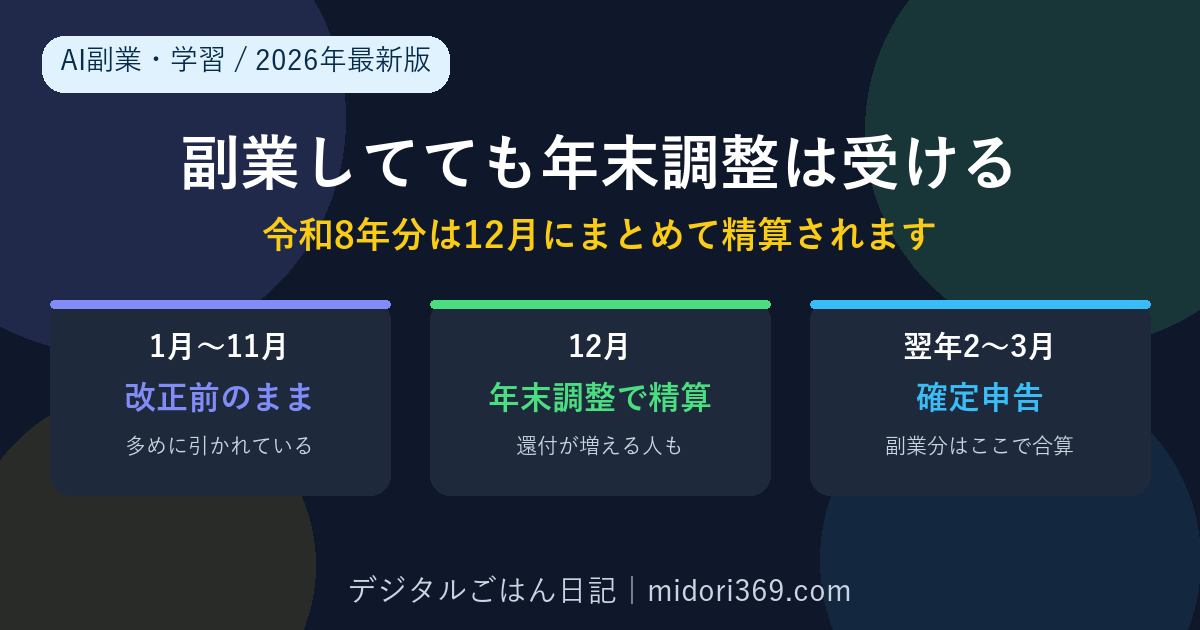
- 令和8年12月に行う年末調整のときに、引き上げ後の控除額で1年分の税額を計算し、改正前の税額表で源泉徴収してきた税額と精算する
言い換えるとこうです。
1月から11月までの給与は「改正前」の税額表で、多めに所得税が引かれてきた。
控除が増えた分の精算が、12月の年末調整に全部まとめて乗る。
だから今年は、例年より還付額が大きくなる人がいます。 「今年の年末調整、なんか多く返ってきた」と感じたら、理由はこれです。
なお、毎月の源泉徴収に使う「源泉徴収税額表」そのものの改正は令和9年1月1日以後に支払う給与からです。毎月の手取りが変わるのは来年から、という順番になっています。
| 時期 | 何が起きるか |
|---|---|
| 令和8年1月〜11月の給与 | 改正前の税額表のまま。変化なし |
| 令和8年12月の年末調整 | 改正後の控除額で計算し直して精算(還付が大きくなりうる) |
| 令和9年1月以後の給与 | 改正後の源泉徴収税額表を使う(毎月の手取りに反映) |
4. 基礎控除104万円は誰が対象?合計所得132万円以下という条件
「基礎控除が104万円になった」という話をよく見かけますが、これは全員ではありません。
令和8年分・令和9年分の基礎控除額は、合計所得金額によって変わります。
| 合計所得金額 | 令和8年分・令和9年分 | 令和7年分(改正前) |
|---|---|---|
| 132万円以下 | 104万円 | 95万円 |
| 132万円超 336万円以下 | 62万円 | 88万円 |
| 336万円超 489万円以下 | 62万円 | 68万円 |
| 489万円超 655万円以下 | 67万円 | 63万円 |
| 655万円超 2,350万円以下 | 62万円 | 58万円 |
| 2,350万円超 2,400万円以下 | 48万円 | 48万円 |
104万円が適用されるのは、合計所得金額が132万円以下の人だけです。 「489万円以下なら104万円」と書いている解説を見かけますが、それは誤りです。
もうひとつ、この表には見落としやすい特徴があります。
控除額が単純に「所得が上がるほど下がる」形になっていません。 132万円超489万円以下が62万円なのに対し、489万円超655万円以下は67万円と、むしろ増えます。
これは、法律上の基礎控除額(本則62万円)に、所得の区分ごとに違う加算額が上乗せされている仕組みだからです。
- 本則の基礎控除額:62万円(改正前は58万円)
- 合計所得132万円以下:62万円+42万円=104万円
- 合計所得489万円超655万円以下:62万円+5万円=67万円
なお、この上乗せは令和8年分・令和9年分の話です。令和10年分以後は132万円以下が99万円、それ以外は62万円に縮小されます。
5. 給与所得控除の最低保障額が74万円に|178万円の壁の中身
もうひとつの改正が、給与所得控除です。
給与所得控除は「会社員の必要経費」にあたるもので、最低保障額が65万円から74万円に引き上げられました(給与収入190万円以下の場合)。
さらに令和8年分・令和9年分は特例があり、給与収入が74万1,000円以上219万1,000円未満なら、給与所得は「収入金額 − 74万円」で計算します。
この2つを組み合わせると、よく話題になる「壁」の数字が出てきます。
| 項目 | 金額 |
|---|---|
| 給与収入 | 178万円 |
| − 給与所得控除 | 74万円 |
| = 給与所得(合計所得) | 104万円 |
| − 基礎控除(合計所得132万円以下なので) | 104万円 |
| = 課税所得 | 0円 |
給与だけなら年収178万円までは所得税がかからない、というのがこの改正の結果です。
いわゆる「年収の壁」は、2024年まで103万円、2025年は160万円、そして2026年は178万円と動いてきました。扶養に入りながら働いている人ほど影響が大きい部分です。
6. 副業がアルバイト(給与)の場合|副業先は乙欄で年末調整されない
ここから副業の話に入ります。まず副業がアルバイト・パートなど「給与」の場合です。
国税庁の「令和8年分 年末調整のしかた」には、年末調整の対象とならない人が明記されています。そのひとつがこれです。
2か所以上から給与の支払を受けている人で、他の給与の支払者に扶養控除等(異動)申告書を提出している人や、年末調整を行うときまでに扶養控除等(異動)申告書を提出していない人(月額表又は日額表の乙欄適用者)
読みかえるとこうなります。
| 本業 | 副業(アルバイト先) | |
|---|---|---|
| 扶養控除等(異動)申告書 | 提出する | 提出しない |
| 源泉徴収の区分 | 甲欄 | 乙欄 |
| 年末調整 | される | されない |
つまり年末調整されないのは副業先のほうだけです。本業では通常どおり行われます。
そして乙欄の源泉徴収は、甲欄より税率が高めに設定されています。概算で多めに引かれた状態のまま年を越すので、確定申告をすると戻ってくることが多いのはこのためです。
なお、副業がバレる経路が気になる人は、住民税と社会保険の話を別記事にまとめています。年末調整の書類そのものから副業が伝わることはありません(そもそも副業収入を書く欄がありません)。
→ 詳しくは副業は会社にバレる?住民税「自分で納付」が使えないケースで解説しています。
7. 副業が業務委託・雑所得の場合|年末調整とは無関係
副業がブログ・アフィリエイト・クラウドソーシング・ココナラなどの業務委託なら、話はもっとシンプルです。
それは給与ではないので、年末調整とはまったく関係ありません。
- 本業の年末調整は普通に受ける
- 副業分は雑所得(または事業所得)として、翌年に確定申告で申告する
- 経費を引いた後の所得が20万円を超えたら確定申告が必要(給与1か所の場合)
ここで大事なのは、年末調整は「経費」を一切考慮しないということです。副業の売上から通信費やソフト代を引いた金額を計算するのは、確定申告の作業になります。

副業の規模が大きくなってきて「事業所得にしたほうがいいのでは」と考え始めた人は、開業届の話も関係してきます。ただし開業届の期限は思われているより緩いので、慌てる必要はありません。

副業の所得がいくらから申告対象になるのかは、副業の確定申告はいくらから必要?で判定表つきで整理しています。
8. 扶養控除等(異動)申告書は1か所にしか出せない
年末調整の書類の中で、いちばん大事なのがこれです。
「給与所得者の扶養控除等(異動)申告書」は、同時に2か所へ提出できません。
これは制度上のルールで、この申告書を出した勤務先が「主たる給与」の支払者になります。そして主たる給与の支払者だけが年末調整を行います。
副業でアルバイトをしている人がやりがちなミスがこれです。
- ❌ 本業と副業先の両方に扶養控除等申告書を出す
- ❌ 本業に出し忘れて、副業先だけに出す
前者は制度違反ですし、後者だと本業のほうが乙欄になって毎月の手取りが減ります。
原則として、給与が多いほう(=本業)に出すと覚えておけば大丈夫です。
9. 年末調整で会社に出す3つの書類と、副業がある人の書き方
会社から配られる書類は、だいたい次の3つです。
| 書類 | 何のための書類 | 副業がある人の注意点 |
|---|---|---|
| 扶養控除等(異動)申告書 | 扶養している家族の申告 | 本業にだけ出す |
| 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 | 本人の所得と配偶者等の申告 | 「あなたの本年中の合計所得金額の見積額」に副業分も含める |
| 保険料控除申告書 | 生命保険料・地震保険料など | 副業と関係なし。普通に書く |
副業がある人が唯一気をつけるのは、2つ目の書類の「合計所得金額の見積額」です。ここは本業の給与所得だけでなく、その年の全所得の見積りを書く欄です。
とはいえ、これは「基礎控除がいくらになるか」を判定するための欄であって、副業の内訳を書くわけではありません。金額の見積りが多少ずれていても、最終的には確定申告で正しく精算されます。
なお、令和8年分からこの申告書は様式が変わっています。基礎控除の改正に対応するためです。去年の記憶で書こうとすると欄が違うので、配られた用紙をそのまま読んでください。
10. 年末調整では受けられない控除(医療費・寄附金・雑損)
年末調整はオールマイティではありません。次の控除は年末調整では受けられず、確定申告が必要です。
| 控除 | 年末調整 | 確定申告 |
|---|---|---|
| 生命保険料控除・地震保険料控除 | ⭕️ できる | — |
| 社会保険料控除・小規模企業共済等掛金控除 | ⭕️ できる | — |
| 扶養控除・配偶者控除 | ⭕️ できる | — |
| 医療費控除 | ❌ できない | ⭕️ 必要 |
| 寄附金控除(ふるさと納税を含む) | ❌ できない | ⭕️ 必要 |
| 雑損控除 | ❌ できない | ⭕️ 必要 |
| 住宅ローン控除(初年度のみ) | ❌ できない | ⭕️ 必要 |
副業で確定申告をする年は、どうせ申告するのだから医療費控除も一緒に出すのが効率的です。年末調整では拾えなかった控除をまとめて回収できます。
11. 【落とし穴】副業で確定申告するとふるさと納税のワンストップ特例が無効になる
これは年末調整の時期に知っておかないと手遅れになる話です。
ふるさと納税のワンストップ特例は、確定申告をしなくても寄附金控除が受けられる便利な制度です。ただし使える条件が決まっています。
- 確定申告が不要な給与所得者等であること
- 寄附先が5団体以内であること
もうお気づきかもしれません。副業で確定申告をする人は、1つ目の条件から外れます。
そして重要なのがここです。
確定申告をすると、提出済みのワンストップ特例の申請は無効になります。
申請書を出したから安心、ではありません。確定申告をするなら、ふるさと納税の金額を寄附金控除として確定申告書に自分で書き直す必要があります。
書き忘れるとどうなるか。寄附金控除がまるごと適用されません。 5万円寄附していたら、その控除が消えます。
年末調整の時期は、ふるさと納税の駆け込み時期でもあります。「今年は副業で確定申告する」と決まっているなら、ワンストップ特例の申請書は出さずに、最初から確定申告で寄附金控除を申告するほうが事故が起きません。
なお、うっかり寄附金控除を書かずに確定申告してしまった場合も、更正の請求で後から適用を受けることはできます。気づいた時点で諦めないでください。

確定申告ソフトを使うと、寄附金控除は入力フォームの中に必ず出てくるので、この書き忘れが起きません。手書きでいちばん抜けやすい欄でもあります。ソフトごとの違いは確定申告ソフト比較で整理しています。
なお、ふるさと納税は制度そのものが動いています。2026年10月1日から指定基準が改正され、返礼品の調達費用や一般販売価格が自治体サイトで公表されるようになります。副業をしている人向けの注意点とあわせて、副業してる会社員のふるさと納税|10月のルール改正とワンストップ特例が使えないケースにまとめました。
12. 扶養している家族がいる人は要注意|所得要件が58万円→62万円に
基礎控除の引上げにあわせて、扶養控除などの対象になる家族の所得要件も引き上げられました。
| 区分 | 改正後の所得要件 | (給与だけの場合の収入) | 改正前 |
|---|---|---|---|
| 扶養親族・同一生計配偶者 | 62万円以下 | 136万円以下 | 58万円以下(123万円以下) |
| 特定親族 | 62万円超 123万円以下 | 136万円超 197万円以下 | 58万円超 123万円以下 |
| 配偶者特別控除の対象配偶者 | 62万円超 133万円以下 | 136万円超 207万円以下 | 58万円超 133万円以下 |
| 勤労学生 | 89万円以下 | 163万円以下 | 85万円以下(150万円以下) |
たとえばアルバイトをしている大学生の子どもがいる場合、去年までは給与収入123万円が扶養の分かれ目でしたが、今年は136万円まで扶養に入れます。
ただし、ここに注意点があります。
この改正は令和8年12月1日以後に支払う給与から適用されるため、新しく要件を満たすことになった家族について控除を受けるには、「扶養控除等(異動)申告書」を出し直す必要があります。
黙っていても自動では適用されません。「去年は扶養から外れたけど、今年の基準なら入る」という家族がいないか、いま確認してください。
13. 年末調整のあと、確定申告までのスケジュール
年末調整が終わってからのスケジュールを整理しておきます。
| 時期 | やること |
|---|---|
| 11月〜12月上旬 | 年末調整の書類を会社に提出 |
| 12月 | 給与で税額が精算される(今年は還付が大きくなる人がいる) |
| 1月中旬〜下旬 | 源泉徴収票を受け取る |
| 1月〜2月 | 副業の売上・経費を集計する |
| 2027年2月16日(火)〜3月15日(月) | 令和8年分の確定申告期間 |
ポイントは、源泉徴収票が手元に来ないと確定申告ができないことです。副業分の集計は年内に済ませておいて、源泉徴収票が届いたら合算するだけ、という状態にしておくとラクです。
14. 副業の記帳を年内に片付けておくと確定申告が楽になる
確定申告でいちばん時間がかかるのは、申告書を書く作業ではありません。1年分のレシートと入金記録を掘り返す作業です。
- ASPの管理画面から月ごとの成果額を拾う
- 銀行の入出金を1年分さかのぼる
- 通信費やソフト代のレシートを探す
これを2月にまとめてやると、まる1日消えます。年末調整の書類を書いているこの時期に、副業の売上と経費だけでも入力しておくと、2月の自分がかなり助かります。
会計ソフトは銀行口座やクレジットカードと連携できるので、過去の取引をさかのぼって自動で取り込めます。今から始めても、今年1年分をまとめて処理できるということです。
副業で使う道具や勉強のための書籍代も、事業に必要なものであれば経費になります。何が経費になるかの考え方は、一冊手元に置いておくと判断が早くなります。
15. まとめ|今年やるべきことチェックリスト
長くなったので、やることだけ並べます。
- [ ] 本業の年末調整はきちんと受ける。 副業があっても関係なく受けられる
- [ ] 扶養控除等(異動)申告書は本業だけに出す。 2か所には出せない
- [ ] 基礎控除申告書の「合計所得金額の見積額」に副業分も含めて書く
- [ ] 扶養の所得要件が58万円→62万円(給与136万円)に上がった。 新たに扶養に入る家族がいないか確認する
- [ ] 副業で確定申告をするなら、ふるさと納税のワンストップ特例は使えない。寄附金控除は確定申告書に自分で書く
- [ ] 医療費控除など、年末調整で拾えない控除は確定申告でまとめて出す
- [ ] 副業の売上と経費を年内に集計しておく
そして今年だけの話をもう一度。
令和8年分の年末調整は、基礎控除の引上げが12月にまとめて精算される初回です。 1月から11月までは改正前の税額表で多めに引かれてきているので、還付が例年より大きくなる人がいます。
金額を見て驚いたら、それは臨時収入ではなく、もともと自分が払いすぎていたお金が戻ってきただけです。副業の経費や来年の勉強に回すと、来年の自分が少し楽になります。
よくある質問
Q1. 副業がバレたくないので、年末調整の書類に書かないほうがいいですか?
年末調整の書類に副業の収入を書く欄はそもそもありません。 「合計所得金額の見積額」という欄はありますが、これは金額の合計だけで、内訳や勤務先を書くものではありません。
副業が会社に伝わる主な経路は、住民税と社会保険です。年末調整の書類そのものが原因になることはほぼありません。詳しくは副業は会社にバレる?にまとめています。
Q2. 年末調整を受けたのに、確定申告も必要なのはなぜですか?
年末調整はその会社が支払った給与についてだけの精算だからです。副業分の所得は会社が把握していないので、精算のしようがありません。
年末調整で「本業の給与」を確定させ、確定申告で「本業+副業」の全体を確定させる。二度手間ではなく、範囲が違うと考えるとすっきりします。
Q3. 副業の所得が20万円以下でも確定申告は必要ですか?
給与を1か所から受けている会社員で、給与・退職所得以外の所得の合計が20万円以下なら、所得税の確定申告は不要です(国税庁 No.1900)。
ただし住民税にはこの20万円ルールがありません。所得税の確定申告をしない場合は、別途お住まいの自治体へ住民税の申告が必要です。判定の詳細は副業の確定申告はいくらから必要?で表にしています。
なお、副業がアルバイトなど給与所得の場合は判定式が変わります。20万円という同じ数字でも中身が違うので注意してください。
Q4. 年末調整の書類を出し忘れたらどうなりますか?
扶養控除等(異動)申告書を出していないと乙欄扱いになり、毎月の源泉徴収税額が高くなります。年末調整の対象からも外れます。
ただし救済はあります。確定申告をすれば正しい税額に精算できます。 会社の締め切りに間に合わなかった場合も、翌年の確定申告で取り戻せるので、放置だけはしないでください。
Q5. 副業先でも年末調整をされてしまった場合はどうすればいいですか?
両方の源泉徴収票を持って確定申告をすれば精算されます。 年末調整が2か所で行われると、基礎控除などが二重に適用された状態になり、税額が不足しているのが普通です。
確定申告で合算すれば正しい金額になります。放置すると不足分に加算税や延滞税がつく可能性があるので、気づいた時点で申告してください。