※ 本記事にはアフィリエイト広告(PR)を含みます。
副業を始めると、「これって経費にしていいの?」と迷う場面が増えます。AIツールのサブスク、自宅のネット代、仕事用に買ったパソコン。どれも仕事に使っているけれど、私用にも使っている。
この記事では、副業の経費をどこまで計上できるのかを、国税庁の公式資料で確認した内容にもとづいて整理します。制度の内容は2026年10月25日に国税庁のサイトで確認したものです。
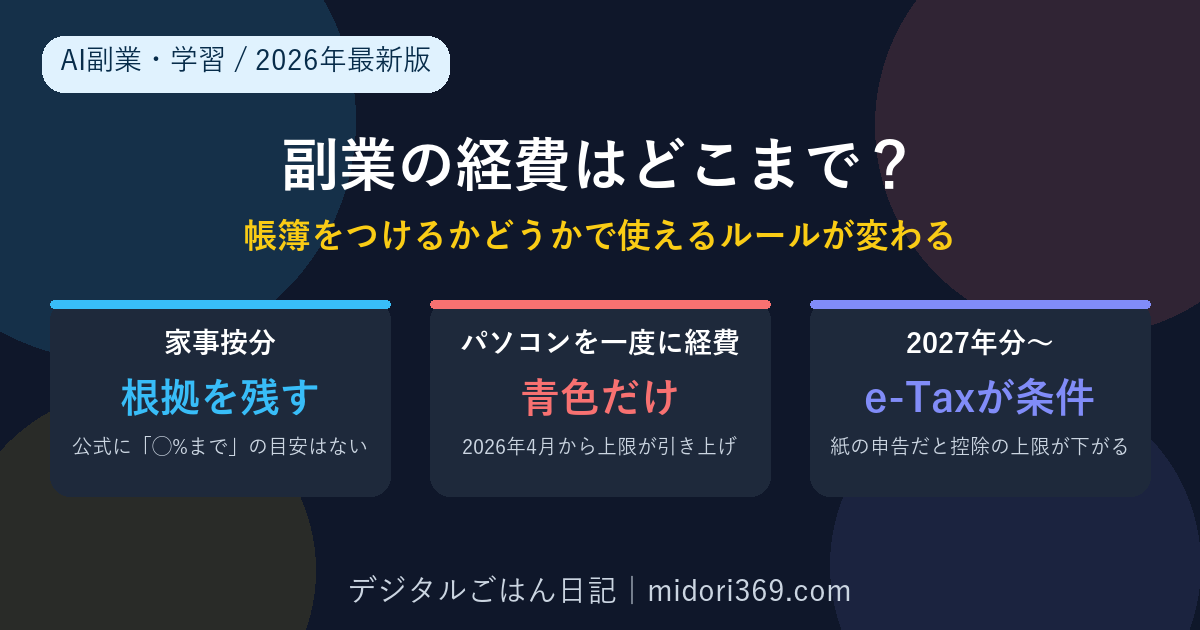
先に結論を言うと、副業の経費は「何を買ったか」より先に「帳簿をつけているかどうか」で使えるルールが変わります。 2026年4月から一度に経費にできるパソコンの上限が40万円に上がりましたが、これを使えるのは青色申告をしている人だけです。
実は私自身、2026年の初めに開業届と青色申告の申請を出していながら、10月まで1件も帳簿をつけていませんでした。 この記事の後半では、そこから記帳を始めたときにつまずいたことも書いています。
- 結論:副業の経費は「帳簿をつけるかどうか」で使えるルールが変わる
- そもそも経費になる条件
- 副業でよくある経費の例
- 経費にならないもの
- 家事按分とは|公式の条件は「明らかに区分できる場合」
- 按分の決め方|根拠を残すのが大事
- パソコンはいくらまで一度に経費にできる?|10万円・20万円・40万円の3段階
- 2026年4月から「30万円」が「40万円」に
- ただし40万円ルールは青色申告者だけ
- 事業所得と雑所得の分かれ目|帳簿の保存が大きな目安
- 雑所得のままだと起きること
- 2027年分から青色申告特別控除が変わる
- 私が9か月遅れで帳簿をつけ始めた話
- 帳簿のつけ方|会計ソフトで明細を取り込むのがいちばん楽
- 青色申告にするなら|承認申請書の期限
- 会社員の副業で気をつけたいこと
- まとめ:今年のうちにやること
- よくある質問
結論:副業の経費は「帳簿をつけるかどうか」で使えるルールが変わる
まず全体像です。副業の所得が「事業所得」か「雑所得」かで、使える経費のルールが変わります。
| ルール | 事業所得(青色申告) | 事業所得(白色申告) | 雑所得 |
|---|---|---|---|
| 仕事に必要な支出を経費にする | ○ | ○ | ○ |
| 家事按分 | ○ | ○ | ○ |
| 10万円未満の備品を全額その年の経費に | ○ | ○ | ○ |
| 10万円以上20万円未満を3年で均等に経費に(一括償却) | ○ | ○ | ○ |
| 10万円以上40万円未満を全額その年の経費に(少額減価償却の特例) | ○ | × | × |
| 青色申告特別控除(最大65万円) | ○ | × | × |
| 赤字を給与と損益通算 | ○ | ○ | × |
そして、事業所得として扱われるかどうかの大きな目安になるのが帳簿の保存です。国税庁の通達では、取引を記録した帳簿書類の保存がない場合は、原則として雑所得に当たるとされています。
つまり、流れはこうなります。
- 帳簿をつける → 事業所得として扱われやすくなる → 青色申告ができる → 40万円ルールも青色申告特別控除も使える
- 帳簿をつけない → 原則として雑所得 → 青色申告ができない → どちらも使えない
経費の一覧を眺める前に、まずこの分かれ道を押さえておいてください。
そもそも経費になる条件
国税庁は、事業所得や雑所得の計算で必要経費にできるものを、次の2つとしています。
- 収入に対応する売上原価や、その収入を得るために直接要した費用
- その年に生じた販売費、一般管理費その他の業務上の費用
ポイントは「収入を得るために必要だったか」です。仕事で使ったものは経費になり、生活のための支出は経費になりません。
もう1つ大事なのが計上する年です。経費になるのは「その年に債務が確定した金額」とされています。年をまたぐ支払いは、いつ支払ったかではなく、いつ債務が確定したかで判断します。
副業でよくある経費の例
副業でよく出てくる支出を、勘定科目の目安とあわせて並べます。
| 支出の例 | 勘定科目の目安 | ひとこと |
|---|---|---|
| ChatGPT・ClaudeなどAIツールの月額料金 | 通信費 | 私用でも使うなら按分の対象 |
| ブログのサーバー代・ドメイン代 | 通信費 | ブログ専用なら全額 |
| 画像・動画・音楽制作ツールのサブスク | 通信費 | 作品づくりに使う分 |
| 自宅のネット回線・スマホ代 | 通信費 | 家事按分が前提 |
| 仕事の本・オンライン講座 | 新聞図書費・研修費 | 仕事の内容と関係があるもの |
| パソコン・タブレット | 消耗品費・減価償却費 | 金額で扱いが変わる(後述) |
| 打ち合わせの交通費 | 旅費交通費 | 日付と目的を記録する |
| 外注費(イラスト・編集の依頼など) | 外注工賃 | 請求書を保存する |
| 会計ソフトの利用料 | 通信費・支払手数料 | 記帳のための支出 |
勘定科目は、1年を通して同じ支出を同じ科目に入れておけば大きな問題にはなりません。迷ったら一度決めて、それを続けるのがコツです。
副業の所得が20万円以下なら確定申告が要らないケースもありますが、経費を差し引いた後の金額で判定します。その線引きは副業の確定申告はいくらから必要かで整理しています。
経費にならないもの
次のものは、仕事に関係があっても経費になりません。国税庁の必要経費のページに明記されています。
- 所得税や住民税
- 生計を一にする配偶者や親族に払う家賃(同居の家族に払う家賃など)
- 生計を一にする親族に払う給与(青色事業専従者給与は除く)
- 罰金・科料・過料
また、生活のための支出(家事上の費用)も経費になりません。問題は、仕事と生活の両方に使っている支出です。ここで出てくるのが家事按分です。
家事按分とは|公式の条件は「明らかに区分できる場合」
自宅の家賃、電気代、ネット代のように、仕事と生活の両方に関わる支出を家事関連費といいます。この一部を経費にするのが家事按分です。
国税庁の説明では、家事関連費のうち必要経費になるのは、取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合の、その区分できる金額に限られます。
ここで注意してほしいのは、国税庁の公式資料には「家賃は◯%まで」「スマホ代は◯%まで」という目安は書かれていないことです。
ネットでは「自宅家賃は30%までなら大丈夫」のような数字を見かけますが、公式にそういう基準はありません。数字そのものより、あとから説明できる根拠があるかが問われます。
按分の決め方|根拠を残すのが大事
按分の割合は、自分の使い方に合った根拠で決めます。よく使われる考え方は次のとおりです。
| 支出 | 根拠の作り方の例 |
|---|---|
| 家賃 | 仕事に使っているスペースの面積の割合。部屋の一角なら、その部分の面積 |
| 電気代 | 仕事をしている時間の割合。1日・1週間の作業時間を記録しておく |
| ネット回線 | 仕事で使う時間の割合 |
| スマホ代 | 仕事の連絡・作業に使う時間や通話の割合 |
| AIツールのサブスク | 仕事で使う割合。私用でほぼ使わないなら全額も考えられる |
大事なのは、割合を決めた理由をメモとして残しておくことです。「平日夜に週◯時間、土日に◯時間作業している」「作業机のスペースは部屋の◯分の1」といった記録があれば、あとから説明できます。
なお、ここに挙げた考え方はあくまで例です。具体的な割合は、仕事の内容や住まいの状況で変わります。判断に迷う場合は、税務署や税理士に確認してください。
パソコンはいくらまで一度に経費にできる?|10万円・20万円・40万円の3段階
副業で一番迷いやすいのが、パソコンやタブレットのような高い備品です。国税庁の減価償却のページでは、金額によって次の3段階に分かれています。
| 取得価額 | 扱い | 使える人 |
|---|---|---|
| 10万円未満 | 使い始めた年に全額を経費にできる | 誰でも(雑所得でも可) |
| 10万円以上20万円未満 | 一括償却資産として、3年間で3分の1ずつ経費にできる | 誰でも(雑所得でも可) |
| 10万円以上40万円未満 | 使い始めた年に全額を経費にできる(年合計300万円まで) | 青色申告者のみ |
| 上記に当てはまらないもの | 耐用年数に応じて、何年かに分けて経費にする(減価償却) | 誰でも |
10万円未満と一括償却(20万円未満)は、所得税法施行令の条文で「雑所得を生ずべき業務」も対象に含まれています。帳簿をつけていない副業でも使えるのは、この2つまでです。
3つめの特例(少額減価償却資産の特例)だけが、青色申告者に限られています。
判定は「税込」か「税抜」か
ここも見落としやすいポイントです。国税庁は、取得価額に消費税を含めるかどうかは経理方式によるとしたうえで、免税事業者は税込経理になると明記しています。
副業の売上が年間1,000万円以下で、インボイス登録もしていない人の多くは免税事業者です。この場合、税込価格で判定します。
たとえば本体価格が税抜37万円のパソコンは、税込だと40万7,000円になり、40万円を超えます。広告の税抜価格だけを見て「40万円未満だから大丈夫」と判断しないよう注意してください。
インボイス制度と免税事業者の関係は、副業のインボイス解説記事にまとめています。
2026年4月から「30万円」が「40万円」に
少額減価償却資産の特例は、令和8年度の税制改正で上限が引き上げられました。財務省の税制改正大綱でも、所得税にも同様に適用されると書かれています。
国税庁のページでの現在の書き方はこうです。
- 一定の要件を満たす青色申告者が
- 令和11年3月31日までに取得した
- 取得価額10万円以上40万円未満の資産について
- 取得価額の合計300万円まで
- 業務に使い始めた年分の必要経費にできる
- ただし令和8年3月31日までに取得したものは、従来どおり30万円未満
つまり、2026年4月1日以後に買ったものから40万円未満になります。判定は「使い始めた日」ではなく「取得した日」です。2026年3月に買って4月から使い始めた32万円のパソコンは、30万円ルールの側になるので、この特例の対象外です。
ネットにはまだ「30万円未満まで一括で経費」と書かれた記事が多く残っています。2026年4月以後に買ったものなら、上限は40万円です。
ただし40万円ルールは青色申告者だけ
この特例を使えるのは、青色申告をしている人だけです。そして青色申告ができるのは、不動産所得・事業所得・山林所得のある人です。
副業の所得が雑所得として扱われる場合、そもそも青色申告ができません。つまり、
- 雑所得の副業で35万円のパソコンを買った → 特例は使えない → 耐用年数に応じて何年かに分けて経費にする
- 青色申告の事業所得で35万円のパソコンを買った → 特例を使えば、使い始めた年に全額(仕事で使う割合の分)を経費にできる
同じパソコンでも、帳簿と申告の形で1年目に経費にできる金額が大きく変わります。
事業所得と雑所得の分かれ目|帳簿の保存が大きな目安
副業の所得が事業所得になるか雑所得になるかは、国税庁の通達(所得税基本通達35-2の注)で考え方が示されています。
- 事業所得かどうかは、その活動が社会通念上、事業と称するに至る程度で行っているかで判定する
- そのうえで、取引を記録した帳簿書類の保存がない場合は、業務に係る雑所得に当たる(収入金額が300万円を超え、かつ事業所得と認められる事実がある場合を除く)
逆に言うと、帳簿をつけて保存していれば、それだけで必ず事業所得になるわけではありません。規模や継続性など、ほかの事情も含めて判断されます。ただ、帳簿がなければ原則として雑所得という線ははっきりしています。
雑所得のままだと起きること
雑所得として申告する場合、次のような違いがあります(国税庁「雑所得」のページより)。
- 赤字を給与所得と損益通算できない。 雑所得の損失は、他の所得と差し引きできません
- 青色申告ができない。 40万円ルールも青色申告特別控除も使えません
- 前々年の収入が300万円以下なら現金主義を選べる。 入金・出金のタイミングで計算できるので、記帳はシンプルです
- 前々年の収入が300万円を超えると、請求書や領収書などの書類の保存が必要になります
雑所得が「悪い」わけではありません。副業の規模が小さいうちは、雑所得のほうが手間は少なく済みます。ただ、パソコンのような高い備品を買う予定があるなら、青色申告にしておくメリットは大きくなります。
2027年分から青色申告特別控除が変わる
ここは2026年に入ってからの新しい変更です。国税庁は令和8年8月付のパンフレットで、令和9年分(2027年分)から青色申告特別控除の区分が変わると案内しています。
| 区分 | 2026年分まで | 2027年分から |
|---|---|---|
| 複式簿記+優良な電子帳簿の保存など | 65万円 | 最大75万円(65万円の要件+優良な電子帳簿 または デジタルシームレス保存) |
| 複式簿記+e-Taxで申告 | 65万円 | 65万円 |
| 複式簿記+紙で申告 | 55万円 | 上限10万円 |
| 簡易簿記 | 10万円 | 10万円(前々年の収入が1,000万円超なら0円) |
ポイントは2つです。
- 2026年分(2027年2〜3月に申告)が、紙の申告で55万円を受けられる最後の年です。2027年分からは、65万円を受けるならe-Taxが必須になります
- 2027年分から75万円を受けるための「優良な電子帳簿」は、課税期間の最初から要件を満たしている必要があります。2027年分で75万円を狙うなら、2027年1月1日の時点で対応した帳簿で記帳を始め、届出も出す必要があります
優良な電子帳簿とは、訂正・削除・追加の履歴が残ること、帳簿どうしが相互に関連づけられていること、日付・金額・取引先で検索できること、の3つの要件を満たす電子帳簿です。会計ソフトを使う場合は、そのソフトがどこまで対応しているかを確認してください。
私が9か月遅れで帳簿をつけ始めた話
ここからは私自身の話です。
私は本業とは別に個人で受けている仕事があり、2026年の初めに開業届を出しました。このブログも含めて青色申告にしたかったので、マネーフォワード クラウド開業届で開業届と青色申告承認申請書を一緒に作り、e-Taxで送りました。
ところが、そのあと事業の経費を帳簿につけないまま、10月まで来てしまいました。
この記事を書くにあたって確認したところ、気づいたことが3つあります。
1. 青色申告の申請を出したか、自分でも覚えていなかった
開業届を出したことは覚えていたのに、青色申告承認申請書まで出したかは記憶があいまいでした。
確認できたのは、マネーフォワード クラウド開業届の画面です。「開業届提出完了履歴」に送信日時と「データの送信が完了しました」という表示が残っていました。手元に保存していた書類のPDFも、2ページ目が青色申告承認申請書でした。
青色申告承認申請書の期限は、1月16日以後に開業した場合は開業日から2か月以内です。期限内に出していて、その年の12月31日までに却下の通知がなければ、承認されたものとみなされます(11月1日以後に開業した場合は翌年2月15日まで)。
同じように「出したか覚えていない」人は、e-Taxのメッセージボックスの受信通知か、申請に使ったサービスの提出履歴を見てみてください。メールの「登録完了」通知は、提出の証拠にはならないので注意が必要です。
2. 明細が「去年の12月まで」しか出てこなかった
記帳はマネーフォワード クラウド確定申告で始めました。無料トライアルを登録してスマホアプリを開くと、事業用カードはすでに連携されていました。
ところが、表示される明細が2025年12月までしかありません。 再取得ボタンを押しても変わりませんでした。
原因は、アプリの会計年度が2025年度のままになっていたことです。開業届を作った2月は前の年の確定申告シーズンで、そのときに2025年度が作られていたようです。マネーフォワードのサポートページによると、取得できるのは会計年度に紐づく1月1日から12月31日までの明細です。
アプリの設定から2026年度を作成して切り替えると、2026年の明細が表示されました。開業前の2025年度は使わないので、空のままにしています。
途中の年から記帳を始める人は、まず会計年度を確認してください。 ここで止まっていると、何度再取得しても今年の明細は出てきません。
3. 1件目は「毎月決まった金額のサブスク」がやりやすい
最初に登録したのは、Claudeの月額料金です。アプリでは勘定科目の名前ではなく「電話・郵便など」のような言葉で選ぶ形式で、これが帳簿上は通信費になります。マネーフォワードの仕訳ガイドでも、通信費やマネーフォワード クラウド自体の利用料は「電話・郵便など」を選ぶよう案内されています。
金額が毎月同じで、明細に事業用カードの記録がはっきり残るサブスクは、1件目として迷う要素がほとんどありません。ここで操作に慣れてから、金額がばらばらの支出に進むのがおすすめです。
残りの1月から10月までの分は、パソコンのWeb版でまとめて登録していく予定です。Web版には仕訳の一括編集など、スマホアプリにはない機能があります。
帳簿のつけ方|会計ソフトで明細を取り込むのがいちばん楽
青色申告で55万円・65万円の控除を受けるには、複式簿記での記帳と貸借対照表の作成が必要です。手書きでやるのは大変なので、会計ソフトを使うのが現実的です。
会計ソフトを使うと、次のことが自動化できます。
- 銀行口座やクレジットカードの明細を自動で取り込む
- 一度登録した取引先と勘定科目の組み合わせを、次から自動で提案する
- 損益計算書と貸借対照表を自動で作る
記帳を楽にするコツは、事業用の支払いを1枚のカードと1つの口座にまとめることです。 私の場合、AIツールや制作ツールのサブスクの多くを事業用カードで払っていたので、明細の取り込みだけでほとんどの経費がそろいました。
もし事業用カードで私用の買い物をしてしまったら、その明細は「事業主貸」(アプリによっては「プライベート」)として登録します。取り込まずに放置すると、帳簿の残高と実際のカードの利用額が合わなくなります。
私が使っているマネーフォワード クラウド確定申告は、1か月の無料トライアルがあり、終了後に有料プランへ自動で切り替わることはありません。料金は2026年10月25日時点で次のとおりです(税抜)。
| プラン | 現在 | 2026年12月1日から |
|---|---|---|
| パーソナルミニ | 年払い10,800円/月払い1,280円 | 年払い10,800円(据え置き)/月払い1,680円 |
| パーソナル | 年払い15,360円/月払い1,680円 | 年払い22,560円/月払い2,880円 |
2026年12月1日に料金改定が予定されています。すでに契約している人は、12月1日以降の更新から新しい料金になります。ほかの会計ソフトとの違いは確定申告ソフトの比較記事で整理しています。

青色申告にするなら|承認申請書の期限
青色申告を始めるには、税務署に「青色申告承認申請書」を出す必要があります。期限は次のとおりです。
| 状況 | 提出期限 |
|---|---|
| 原則 | 青色申告をしたい年の3月15日まで |
| その年の1月16日以後に新しく開業した場合 | 開業日から2か月以内 |
すでに開業している人が2026年分の期限を過ぎている場合、これから申請すると2027年分からの青色申告になります。2027年分を青色にするなら、2027年3月15日までに申請書を出してください。
これから2026年中に新しく開業する人は、開業日から2か月以内に出せば2026年分から青色申告にできます。11月1日以後に開業した場合は、承認されたとみなされるのが翌年2月15日になります。
開業届と青色申告承認申請書は別の書類です。開業届だけ出して安心していると、青色申告の申請が漏れていることがあります。開業届の要否や、本当に急ぐべき書類については副業の開業届の解説記事で詳しく書いています。
申請書は、フォームに答えていくだけで作れる無料サービスを使うと迷わずに済みます。私はこのサービスで、開業届と一緒に作成から送信まで済ませました。

会社員の副業で気をつけたいこと
会社員が副業をしている場合、経費の話とは別に、住民税の通知から副業が会社に伝わるルートがあります。その仕組みと対策は副業が会社にバレない方法で整理しています。
また、会社の年末調整では副業の所得や経費は扱いません。副業の分は自分で確定申告します。年末調整との関係は副業と年末調整にまとめています。
AIツールを副業に使っている人は、ツールの料金体系も経費の見通しに影響します。Claudeの料金とプランはClaudeの使い方ガイドで解説しています。
まとめ:今年のうちにやること
最後にチェックリストにします。
全員
- [ ] 仕事に使った支出のレシート・明細を残す
- [ ] 家事按分する支出は、割合の根拠をメモしておく(面積・時間など)
- [ ] 事業用の支払いを1枚のカード・1つの口座にまとめる
パソコンなど高い備品を買う予定がある人
- [ ] 金額は税込で判定する(免税事業者の場合)
- [ ] 10万円未満・20万円未満は雑所得でも使える
- [ ] 40万円未満を一度に経費にできるのは青色申告者だけ。2026年3月31日までに取得した分は30万円未満
青色申告にしたい人
- [ ] 2027年分から青色にするなら、2027年3月15日までに承認申請書を出す
- [ ] 帳簿は複式簿記でつける。会計ソフトを使うのが現実的
- [ ] 2027年分からは、65万円控除にe-Taxが必須。紙で申告すると上限は10万円
すでに青色申告の申請を出した人
- [ ] 申請を出したかを、e-Taxの受信通知や提出履歴で確認する
- [ ] 会計ソフトの会計年度が今年になっているか確認する
- [ ] 1件目は、毎月同じ金額のサブスクから登録する
この記事は国税庁の公式資料を整理したものであって、個別の税務判断ではありません。 按分の割合や、副業が事業所得に当たるかどうかは、状況によって結論が変わります。迷ったら、税務署の相談窓口か税理士に確認してください。
帳簿は、始めてしまえば毎月の明細を確認するだけの作業になります。私も9か月遅れで始めましたが、一番時間がかかったのは「始める前に迷っていた時間」でした。
経費と帳簿の基本を体系的に押さえたい場合は、書籍で確認するのもおすすめです。
よくある質問
Q1. AIツールのサブスクは経費になりますか?
仕事に使っている分は経費になります。ブログの記事づくりや受けている仕事の作業に使っているなら、その割合で計上します。私用でも使っている場合は、使い方に応じて按分します。勘定科目は通信費にすることが多いです。
Q2. 家事按分は何%までなら大丈夫ですか?
国税庁の公式資料に、「◯%まで」という目安はありません。基準になるのは、業務に直接必要だったことが明らかに区分できるかどうかです。面積や作業時間など、あとから説明できる根拠で割合を決めて、その根拠を記録しておいてください。
Q3. 会社員の副業でも40万円ルールは使えますか?
青色申告をしていれば使えます。ただし、青色申告ができるのは副業の所得が事業所得(または不動産所得・山林所得)として扱われる場合です。雑所得として申告している場合は使えません。その場合でも、10万円未満の全額計上と、20万円未満の一括償却は使えます。
Q4. レシートがないと経費にできませんか?
レシートや領収書は、経費の根拠として保存しておくのが基本です。オンラインサービスのように紙のレシートがない支払いは、クレジットカードの明細やサービスから届く請求メールが記録になります。会計ソフトで明細を取り込んでおけば、取引の記録として残ります。
Q5. 経費を引いたら副業の所得が20万円以下になりました。確定申告は要りますか?
会社員で年末調整を受けている人は、給与以外の所得が20万円以下なら、所得税の確定申告は原則として不要です。この「所得」は、収入から経費を引いた後の金額です。ただし、住民税の申告は別に必要になる場合があります。詳しくは副業の確定申告はいくらから必要かで解説しています。